Solvabiliteit, liquiditeit en rentabiliteit: is dit bedrijf financieel gezond?
Tips
Samengevat
Drie ratio's vertellen je het meeste over de financiële gezondheid van een bedrijf: solvabiliteit zegt of het schokken kan opvangen, liquiditeit of het volgende maand zijn rekeningen kan betalen, en rentabiliteit of het geld verdient. Voor Belgische bedrijven haal je alle drie uit de neergelegde jaarrekening, die publiek is.
Waar het misgaat is niet de berekening maar de interpretatie: de cijfers zijn maanden oud, het verkorte schema laat veel weg, en een "gezonde" waarde bestaat alleen binnen een sector. Gecontroleerd op 11 september 2026. Dit is geen financieel advies.
De drie ratio's
Ratio | Formule | Wat het meet | Vuistregel |
Solvabiliteit | Eigen vermogen / balanstotaal | Hoeveel van de balans met eigen middelen is gefinancierd | Boven ongeveer 25 à 30% wordt doorgaans als comfortabel gezien |
Liquiditeit in ruime zin | Vlottende activa / schulden op ten hoogste één jaar | Of kortlopende verplichtingen gedekt zijn | Boven 1; onder 1 betekent dat de schulden op ten hoogste één jaar groter zijn dan de vlottende activa |
Rentabiliteit van het eigen vermogen | Resultaat van het boekjaar / eigen vermogen | Wat de eigenaars op hun inbreng verdienen | Vergelijk met de sector, niet met een vast getal |
Twee waarschuwingen bij die laatste kolom. De drempels zijn vuistregels uit de praktijk, geen norm en geen wet. En ze verschillen sterk per sector: een aannemer, een softwarebedrijf en een supermarkt hebben structureel andere balansen. De Nationale Bank van België publiceert statistieken op basis van de neergelegde jaarrekeningen, en dat is de juiste vergelijkingsbasis als je serieus wilt oordelen.
Er bestaan ook varianten op elke formule. De liquiditeit in enge zin laat de voorraden weg, wat zinvol is bij bedrijven met trage voorraadrotatie. Rentabiliteit wordt naast op het eigen vermogen ook op het totale vermogen berekend. Kies één definitie en gebruik die consequent, anders vergelijk je bedrijven op verschillende grondslagen.
Waar je de cijfers vandaan haalt
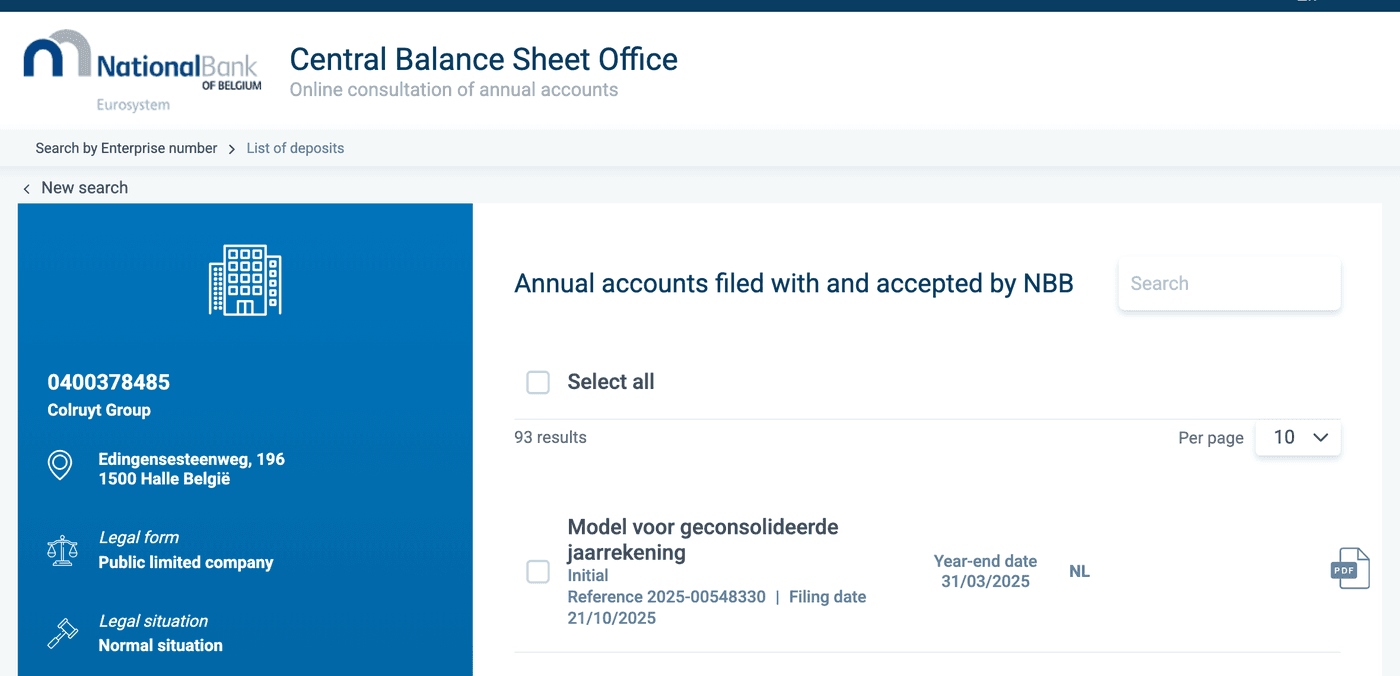
Voor Belgische vennootschappen: de jaarrekening die is neergelegd bij de Balanscentrale van de Nationale Bank, gratis te raadplegen. Hoe je die opvraagt en welke rubrieken ertoe doen, staat in jaarrekening opvragen. Of een onderneming überhaupt bestaat en in welke juridische toestand ze verkeert, controleer je in de KBO; dat staat in onderneming opzoeken in België.
Je hebt vier getallen nodig: eigen vermogen, balanstotaal, vlottende activa en schulden op ten hoogste één jaar. Voor rentabiliteit komt daar het resultaat van het boekjaar bij.
De drie valkuilen van Belgische jaarrekeningen
Het verkorte en het microschema laten veel weg. Veel Belgische kmo's (kleine en middelgrote ondernemingen) leggen neer in een verkort of microschema. De omzet is daarin geen verplichte vermelding, en het detail dat je in een volledig schema vindt, ontbreekt. Je kunt solvabiliteit en liquiditeit meestal nog berekenen; een marge-analyse maken lukt niet.
De cijfers zijn oud. Een jaarrekening moet worden neergelegd binnen 30 dagen na goedkeuring door de algemene vergadering, en uiterlijk zeven maanden na afsluiting van het boekjaar. Voor een boekjaar dat op 31 december afsluit, betekent dat een neerlegging tegen eind juli. Lees je die in september, dan kijk je naar een momentopname van ruim acht maanden geleden, en naar een bedrijf dat intussen een slecht kwartaal of een grote order gehad kan hebben.
Eén jaar is geen trend. Een solvabiliteit van 22% zegt weinig. Een solvabiliteit die in drie jaar van 45% naar 22% is gezakt, zegt veel. Lees altijd minstens twee, liefst drie boekjaren naast elkaar.
Wat de ratio's niet zeggen
Een lage solvabiliteit is niet automatisch een probleem. Een bedrijf dat net een pand heeft gekocht met een banklening ziet zijn ratio dalen zonder dat er iets mis is. Een hoge rentabiliteit kan uit één verkoop van een activum komen. Een dividenduitkering verlaagt het eigen vermogen zonder dat er verlies is gemaakt.
En geen enkele ratio vertelt je of het bedrijf vandaag nog bestaat. Een ontbinding of een gerechtelijke reorganisatie zie je niet in de cijfers van vorig jaar maar in de publicaties in het Belgisch Staatsblad; een ambtshalve doorhaling staat in de KBO.
Rode vlaggen die de moeite lonen
Dit is geen kredietbeoordeling en het vervangt geen kredietverzekering. Geen van de volgende signalen is op zichzelf een oordeel; ze zijn een aanleiding om vragen te stellen voor je op factuur levert.
Negatief eigen vermogen. De schulden overtreffen de activa.
Liquiditeit onder 1 en dalend over opeenvolgende boekjaren.
Solvabiliteit die twee jaar op rij sterk zakt zonder zichtbare investering ertegenover.
Geen neerlegging. Een ontbrekende jaarrekening is zelf een signaal, en na minstens drie opeenvolgende jaren zonder neerlegging kan de onderneming ambtshalve worden doorgehaald in de KBO (WER III.42, §1, 4°).
Een neerlegging die veel later komt dan de wettelijke termijn.
Wat dit betekent voor sales
Het is de goedkoopste filter die je hebt, en hij is publiek.
Twee toepassingen die zich in de praktijk terugbetalen. Vóór je levert op factuur bij een nieuwe klant boven een bepaald bedrag: kijk naar solvabiliteit, liquiditeit en de trend over drie jaar. Bij het bouwen van een doelgroep: financiële criteria zijn een prima segmentatievariabele. Bedrijven met een gezonde balans en groeiend eigen vermogen kopen anders dan bedrijven die krimpen, daar kun je op filteren in plaats van erop te hopen.
Dat tweede punt is waar Bizzy op inhaakt: bedrijfsdata uit 33 Europese landen met signalen zoals aanwervingen, financieringsrondes en wissels in het management, zodat je je doelgroep kunt opbouwen en opvolgen in plaats van jaarrekeningen één voor één open te klikken. Welke financiële velden beschikbaar zijn, verschilt per land. Bizzy geeft geen kredietbeoordeling. Voor de volledige prospectieaanpak in België, zie de prospectiegids.
Eén stap die hier los van staat maar er vaak mee samenvalt: controleer het btw-nummer van een nieuwe klant voor je factureert. Hoe dat werkt en wat het wel en niet bewijst, staat in btw-nummer controleren.
Lees verder: Hoe je controleert of een Belgisch bedrijf failliet is, en Belgische faillissementen in cijfers.
Lees verder: Faillissementen per provincie: waar de stijging echt zit.
Lees verder: Bizzy vs Qantara: welke tool beantwoordt jouw vraag?
Veelgestelde vragen
Wat is solvabiliteit?
De verhouding tussen het eigen vermogen en het totale vermogen van een onderneming, meestal uitgedrukt in procent. Ze geeft aan welk deel van de balans met eigen middelen is gefinancierd en dus hoeveel verlies een bedrijf kan opvangen voor het in de problemen komt.
Hoe bereken je solvabiliteit?
Deel het eigen vermogen door het balanstotaal en vermenigvuldig met honderd. Beide getallen staan in de neergelegde jaarrekening. Boven ongeveer 25 à 30% wordt vaak als comfortabel beschouwd, maar dat is een vuistregel en geen norm: vergelijk altijd binnen de sector.
Wat is het verschil tussen solvabiliteit en liquiditeit?
Solvabiliteit gaat over de lange termijn en over de structuur van de balans: kan het bedrijf klappen opvangen? Liquiditeit gaat over de korte termijn: kan het de rekeningen van de komende twaalf maanden betalen? Een bedrijf kan solvabel zijn en toch in liquiditeitsproblemen zitten.
Kan ik deze cijfers gratis opvragen voor een Belgisch bedrijf?
Ja. De neergelegde jaarrekeningen zijn gratis te raadplegen bij de Balanscentrale van de Nationale Bank. Hoe je dat doet, staat in jaarrekening opvragen.
Waarom vind ik de omzet niet?
Omdat veel Belgische kmo's neerleggen in een verkort of microschema, waarin de omzet geen verplichte vermelding is. Je kunt dan nog wel met de balansratio's werken, maar niet met marges.
Hoe actueel zijn deze cijfers?
Beperkt. Met een neerleggingstermijn van uiterlijk zeven maanden na het einde van het boekjaar lees je meestal cijfers die een half jaar tot ruim anderhalf jaar oud zijn, afhankelijk van wanneer het bedrijf heeft neergelegd en wanneer jij kijkt. Gebruik ze als structurele indicatie, niet als actuele stand van zaken.