Jaarrekening opvragen in België en Nederland: waar, hoe en wat je leest
Tips
Het korte antwoord
Een Belgische jaarrekening opvragen is gratis en duurt een minuut: via Consult van de Nationale Bank kan iedereen elke neergelegde jaarrekening bekijken als pdf, XBRL of CSV. In 2025 werden er 593.323 neergelegd, en Consult werd 4,3 miljoen keer geraadpleegd (NBB).
Het probleem is niet het opvragen. Het probleem is lezen wat erin staat, en vooral wat er níet in staat. Bij veel kleine vennootschappen ontbreekt de omzet, de cijfers zijn tot negentien maanden oud, en een jaarrekening die er niet is, zegt meer dan een jaarrekening die er wel is.
Dit artikel is geschreven voor wie een bedrijf wil doorlichten vóór een gesprek, niet voor wie er een moet opstellen. Het gaat over België: de Nationale Bank, de KBO en het Staatsblad, met de regels uit het Wetboek van vennootschappen en verenigingen.
Waar vraag je een jaarrekening op?
Drie officiële bronnen, elk met een eigen rol.
De Balanscentrale van de Nationale Bank verzamelt de jaarrekeningen van bijna alle rechtspersonen in België en stelt ze gratis beschikbaar aan iedereen, via de toepassing Consult. Je zoekt op naam of ondernemingsnummer en krijgt de lijst van alle gepubliceerde jaarrekeningen, elk te openen als pdf, XBRL of CSV (NBB). Dit is de bron waar vrijwel alle andere bronnen, gratis of betalend, hun jaarrekeningcijfers vandaan halen.
De Kruispuntbank van Ondernemingen (KBO) Public Search geeft je de basisgegevens, ook gratis: ondernemingsnummer, rechtsvorm, statuut, begindatum, zetel, vestigingseenheden, NACE-BEL-codes, de namen van oprichters en mandatarissen, en de contactgegevens die het bedrijf zelf liet registreren, tot en met telefoonnummer, e-mailadres en website (FOD Economie). Eén veld verdient je bijzondere aandacht, en daar komen we op terug: de ambtshalve doorhaling wegens niet-indiening van de jaarrekening.
De Bijlagen bij het Belgisch Staatsblad tonen wat er tussen twee jaarrekeningen gebeurt. Je zoekt op ondernemingsnummer, naam of postcode en filtert op rubriek: oprichting, benoemingen en ontslagen, kapitaal en aandelen, zetelwijziging, wijziging van rechtsvorm, herstructurering, stopzetting (Belgisch Staatsblad). Dat is geen boekhouding, dat zijn aanleidingen.
Een breder overzicht van de Belgische registers en wat ze kosten staat in onze Engelstalige gids voor het Belgische ondernemingsregister.
En in Nederland? De jaarrekening bij de KVK
Werk je met Nederlandse bedrijven, dan verandert bijna alles aan deze procedure. De jaarrekening ligt daar niet bij een centrale bank maar bij de Kamer van Koophandel, en de spelregels verschillen op drie punten die in de praktijk tellen.
Wie moet neerleggen. In Nederland zijn bv's en nv's vrijwel altijd verplicht een jaarrekening te deponeren. Eenmanszaken, vennootschappen onder firma en coöperaties zijn dat doorgaans niet, tenzij ze in een groepsstructuur zitten. Dat lijkt op de Belgische situatie, maar de rechtsvormen heten anders en de grenzen liggen niet identiek.
Hoe ver je terug kunt. Bij de KVK vraag je jaarrekeningen op tot zeven jaar terug, gerekend vanaf de eerste dag van het kalenderjaar volgend op de datum van neerlegging. In België staat via Consult alles vanaf 1999 online. Zoek je oudere Nederlandse cijfers, dan loop je dus tegen een muur die in België niet bestaat.
Wat het kost. Dit is het grootste verschil. De Belgische Balanscentrale is gratis te raadplegen. Bij de KVK is een jaarrekening een besteld product en betaal je per document, met een apart tarief voor een digitaal gewaarmerkte versie. Actuele tarieven staan op de bestelpagina van de KVK zelf; ze wijzigen te vaak om hier te herhalen.
De formaten zijn wel vergelijkbaar. De KVK levert pdf, XBRL, en zip-bestanden met XHTML of iXBRL. Een digitaal gewaarmerkte versie bestaat alleen als pdf, en een papieren exemplaar bestel je telefonisch.
Praktisch gevolg voor wie in beide landen werkt: een Belgische controle kost je niets en kun je op elk dossier doen, terwijl je in Nederland per opvraging betaalt. Dat verandert je werkwijze. In België kun je een volledige lijst nakijken; in Nederland selecteer je eerst en controleer je daarna.
Wanneer staat de jaarrekening er?
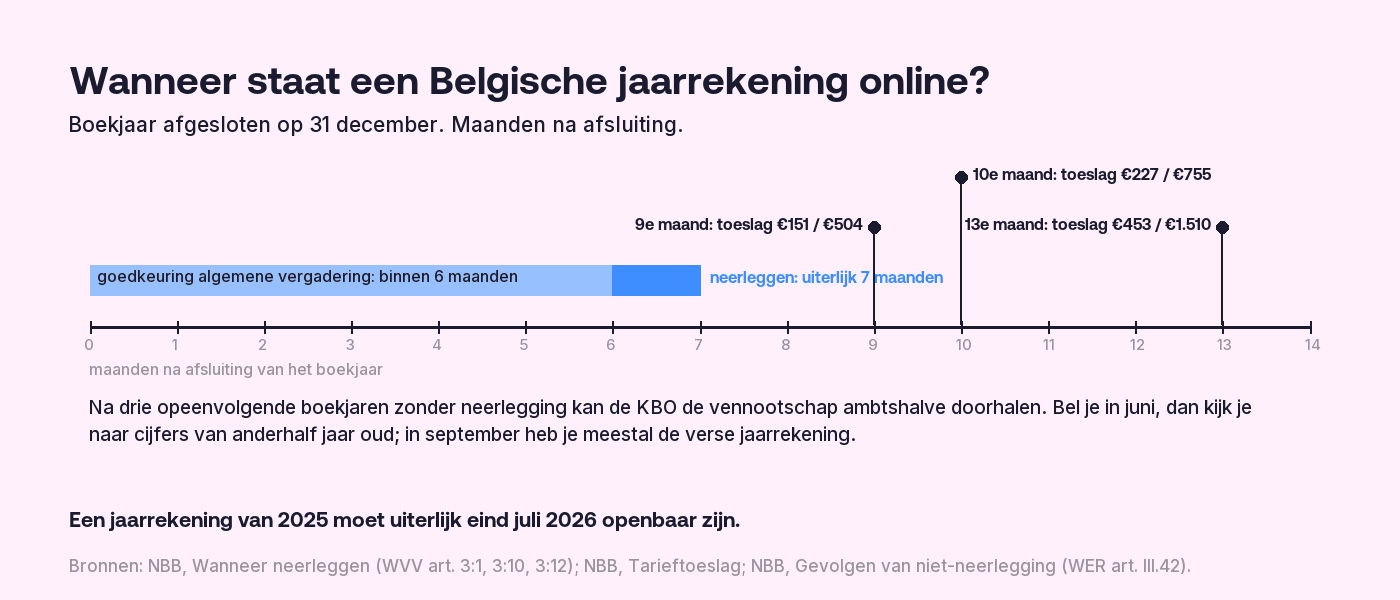
Later dan je denkt. De wet legt twee termijnen op elkaar: de jaarrekening moet binnen zes maanden na afsluiting van het boekjaar ter goedkeuring aan de algemene vergadering worden voorgelegd, en binnen dertig dagen na die goedkeuring en uiterlijk zeven maanden na afsluiting bij de Nationale Bank worden neergelegd (artikelen 3:1, 3:10 en 3:12 WVV; NBB).
Voor de meeste bedrijven, met een boekjaar dat op 31 december sluit, betekent dat: de cijfers van 2025 moeten uiterlijk eind juli 2026 openbaar zijn. Bel je in juni 2026, dan kijk je naar cijfers die op 31 december 2024 zijn vastgeklikt, anderhalf jaar oud. Bel je in september, dan heb je meestal de verse jaarrekening.
Hou daar rekening mee als je een oordeel velt. Een bedrijf dat in maart "geen recente jaarrekening" heeft, doet gewoon wat de wet toelaat.
Wat als ze er niet is?
Dan begint het interessant te worden. Een ontbrekende of laattijdige jaarrekening heeft in België vier gevolgen, en elk daarvan is voor jou een signaal.
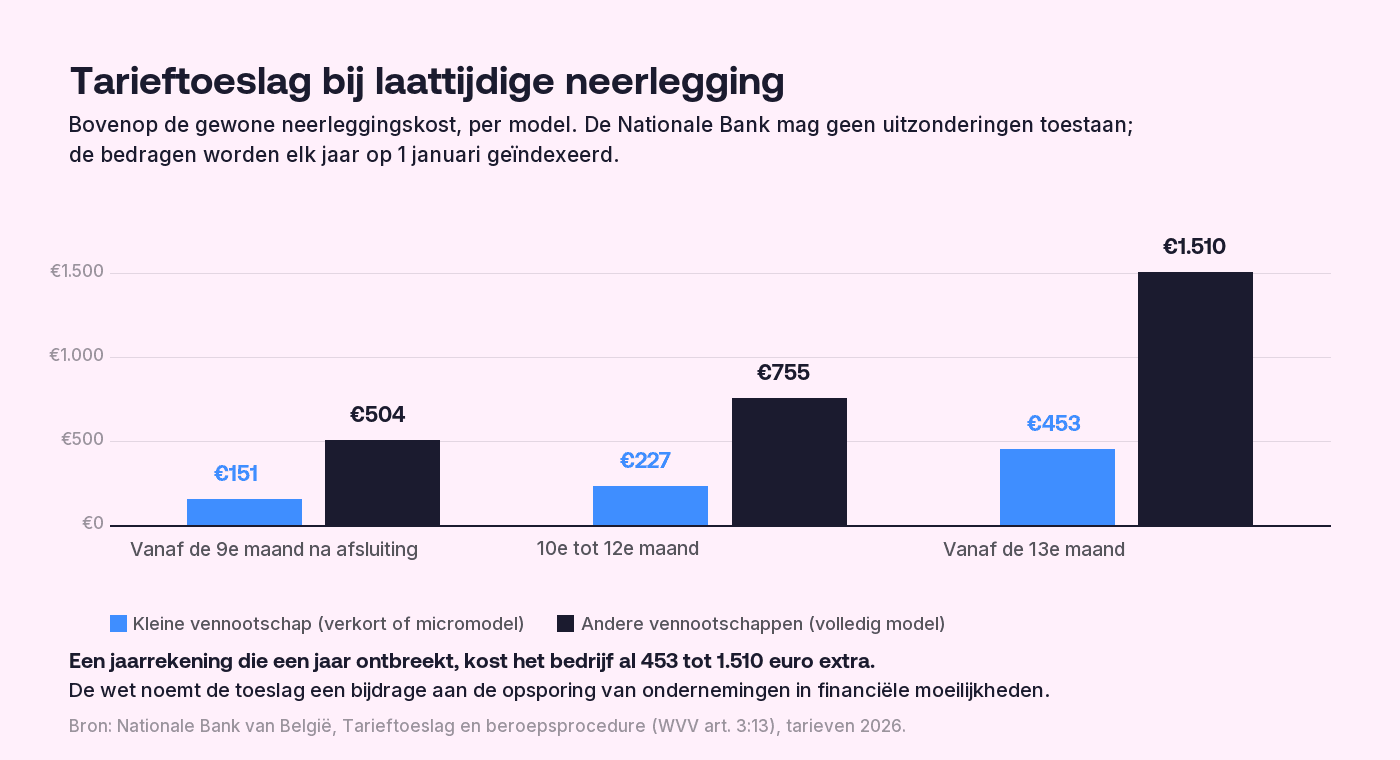
Eén: een tarieftoeslag die oploopt. Wie te laat neerlegt, betaalt bovenop de gewone kosten een toeslag die de Nationale Bank niet mag kwijtschelden; wie het er niet mee eens is, kan enkel een beroepsprocedure starten. Vanaf de eerste dag van de negende maand na afsluiting (bedragen 2026): 151 euro voor kleine vennootschappen die het verkort of micromodel gebruiken, 504 euro voor de andere. Vanaf de tiende tot de twaalfde maand: 227 of 755 euro. Vanaf de dertiende maand: 453 of 1.510 euro. De bedragen worden elk jaar op 1 januari geïndexeerd (NBB). De wet omschrijft die toeslag als een bijdrage in de kosten die de overheid maakt voor de opsporing en opvolging van ondernemingen in financiële moeilijkheden. Dat zegt genoeg over hoe de wetgever een late neerlegging leest.
Twee: doorhaling in de KBO. Een vennootschap die drie opeenvolgende boekjaren geen jaarrekening neerlegt, kan door de KBO ambtshalve worden doorgehaald. Die doorhaling wordt gepubliceerd in het Staatsblad en is zichtbaar in Public Search, en ze wordt pas ingetrokken na neerlegging (NBB). Zie je die vermelding in de KBO, dan weet je dat het bedrijf minstens drie opeenvolgende boekjaren geen jaarrekening heeft neergelegd en dat nog niet heeft rechtgezet.
Drie: omgekeerde bewijslast. Schade die derden lijden wordt, tenzij het bedrijf het tegendeel bewijst, geacht voort te vloeien uit de niet-neerlegging (artikel 3:1 WVV). Voor een leverancier die op krediet levert, is dat geen detail.
Vier: gerechtelijke ontbinding. Op verzoek van elke belanghebbende kan de rechtbank de ontbinding uitspreken van een vennootschap die haar jaarrekening niet neerlegt, tenzij ze de toestand tijdens het geding regulariseert.
Dit is algemene informatie op basis van het WVV en de pagina's van de Nationale Bank, geen juridisch of boekhoudkundig advies. Wil je een concrete tegenpartij of je eigen neerleggingsplicht beoordelen, raadpleeg dan een accountant of jurist.
Voor een verkoper vertaalt zich dat in één regel: een jaarrekening die meer dan een jaar ontbreekt, is geen gat in je data. Het is een van de betrouwbaarste gratis signalen die je over een bedrijf kunt krijgen. Wij nemen die vlag mee in de bedrijfsdata van Bizzy, maar je kunt ze ook zelf checken.
Welk model, en waarom je de omzet meestal niet ziet
Hier gaat het bij de meeste lezers mis, en het heeft niets met leesvaardigheid te maken.
Een Belgische vennootschap legt haar jaarrekening neer volgens een van drie modellen, afhankelijk van haar grootte. Klein is een vennootschap die op balansdatum niet meer dan één van deze drempels overschrijdt: 50 voltijdse werknemers, 11.250.000 euro jaaromzet zonder btw, 6.000.000 euro balanstotaal; een overschrijding telt pas als ze twee opeenvolgende boekjaren aanhoudt. Micro is een kleine vennootschap die niet meer dan één van deze overschrijdt: 10 voltijdse werknemers, 900.000 euro omzet, 450.000 euro balanstotaal. Die bedragen gelden voor boekjaren die op of na 1 januari 2024 starten; daarvoor lagen ze op 9.000.000 en 4.500.000 respectievelijk 700.000 en 350.000 euro (artikelen 1:24 en 1:25 WVV; NBB).
Grote vennootschappen gebruiken het volledig model. Kleine mogen het verkort model gebruiken, micro's het micromodel. En daar zit het:
Kenmerk | Volledig model | Verkort model | Micromodel |
Wie | Groot, of beursgenoteerd | Klein | Micro |
Omzet (code 70) | Verplicht | Facultatief | Facultatief |
Brutomarge (code 9900) | Geen aparte post (omzet wél verplicht) | Verplicht | Verplicht |
Neerleggingskost 2026 (XBRL, NBB-tarieven) | 379,50 euro | 89,40 euro | 67,00 euro |
In het verkort en het micromodel is de eerste regel van de resultatenrekening niet de omzet maar de brutomarge, kort gezegd: omzet plus overige bedrijfsopbrengsten, min handelsgoederen, grond- en hulpstoffen en diensten. De omzet zelf staat in die modellen als een facultatieve vermelding, herkenbaar aan het sterretje in het officiële formulier (NBB, verkort model; CBN). In de praktijk laten veel kleine vennootschappen die regel leeg; de Nationale Bank publiceert geen telling van hoeveel dat er zijn, dus reken er niet op dat ze ingevuld is.
Omdat "klein" tot 50 werknemers en 11,25 miljoen euro omzet loopt, mag je aannemen dat het grootste deel van de Belgische vennootschappen het verkort of micromodel gebruikt. Praktisch gevolg: bij veel van de bedrijven die je zult bellen, vind je in de jaarrekening geen omzetcijfer. Wie je vertelt dat hij "de omzet in de jaarrekening heeft opgezocht", keek naar een groot bedrijf, naar een kleine vennootschap die de facultatieve regel wél invulde, naar een schatting van een databank, of naar het verkeerde getal.
De drie cijfers die je wel moet lezen
Je hoeft geen boekhouder te zijn. Drie vragen, drie plaatsen in het document, en je weet meer dan de meeste concurrenten die bellen.
1. Kunnen ze betalen? Kijk naar het eigen vermogen. Dat is het verschil tussen alles wat het bedrijf bezit en alles wat het verschuldigd is, en het staat bovenaan de passiefzijde van de balans. Is het negatief, dan zijn de schulden groter dan de bezittingen en leeft het bedrijf op krediet van zijn schuldeisers. Is het positief maar veel kleiner dan een jaar eerder, dan is er dat jaar verlies geleden óf is er geld naar de aandeelhouders gegaan als dividend of kapitaalvermindering; het resultaat onder punt 2 vertelt welk van de twee. Vergelijk altijd met het vorige boekjaar, dat naast het lopende staat.
2. Verdienen ze geld? Kijk naar het resultaat, en naar de brutomarge. Het resultaat van het boekjaar staat onderaan de resultatenrekening: winst of verlies, na belastingen. Eén jaar zegt weinig. Trek twee of drie jaarrekeningen uit Consult en zet de resultaten naast elkaar. Bij een verkort of micromodel gebruik je de brutomarge (code 9900) als maat voor de omvang en de groei van de activiteit, omdat de omzet er meestal niet in staat. Een brutomarge die drie jaar op rij groeit, wijst meestal op een groeiende activiteit, ook zonder omzetcijfer; ze kan ook stijgen door lagere inkoopkosten of eenmalige andere bedrijfsopbrengsten, dus lees ze samen met het resultaat.
3. Komen ze de komende twaalf maanden rond? Kijk naar de korte termijn. Op de balans staan de vlottende activa (voorraden, vorderingen op ten hoogste één jaar, liquide middelen) en daartegenover de schulden op ten hoogste één jaar. Zijn de kortlopende schulden groter dan de vlottende activa, dan is dat een reden om naar de liquiditeit door te vragen, hoe mooi de winst ook is. In sectoren die vooraf betaald worden is dat normaal; bij een bedrijf dat op krediet inkoopt niet, en dat is het bedrijf dat aan je vraagt om betalingstermijnen te rekken.
Wil je nog één ding meenemen: het gemiddelde personeelsbestand in voltijdse equivalenten staat in de sociale balans. Dat is vaak een nuttiger maat voor de grootte van het bedrijf dan wat er op LinkedIn staat.
Wat de jaarrekening je niet vertelt
Wees eerlijk over de grenzen van het document, want ze bepalen hoe je het inzet.
Ze bevat geen contactpersonen voor sales. De bestuurders staan er wél in, net als in de KBO en het Staatsblad, maar wie de aankoop doet, staat nergens. Ze is tot negentien maanden oud. Ze zegt niets over wat er nu gebeurt: geen vacatures, geen nieuwe vestiging, geen bestuurswissel van vorige maand. Daarvoor kijk je naar het Staatsblad en naar de signalen die een tool voor je bijhoudt.
En ze zegt, zoals gezien, bij veel kleine vennootschappen niets over de omzet. Wie een lijst wil van "bedrijven met meer dan 5 miljoen omzet", gebruikt daarvoor dus grotendeels schattingen, van welke leverancier die lijst ook komt. Hoe dat zit met gekochte lijsten in het algemeen, staat in wat een adressenbestand kost en wat je ermee mag (Nederlandse markt).
Van cijfers naar gesprek
De jaarrekening is geen doel, ze is een filter en een gespreksopener. Drie manieren om ze te gebruiken die in de praktijk werken.
Als filter vóór je belt. Negatief eigen vermogen, een doorhaling in de KBO of een jaarrekening die al meer dan een jaar ontbreekt: dat zijn bedrijven die je uit een prospectielijst haalt, of die je met een andere vraag benadert. Hoe je zo'n lijst opbouwt, staat in de prospectiegids voor België; hoe je bepaalt wie het waard is om op te volgen, in leadkwalificatie.
Als aanleiding. Een brutomarge die drie jaar groeit, een kapitaalverhoging in het Staatsblad, een nieuwe bestuurder: dat zijn redenen om vandaag te bellen in plaats van volgend kwartaal. Een gesprek dat begint met "ik zag dat jullie vorig jaar sterk gegroeid zijn" is een ander gesprek dan een gesprek dat begint met een pitch.
Als check op de rest van je data. Klopt de grootte die een databank je geeft met het personeelsbestand in de sociale balans? Zo niet, dan weet je welke bron je wantrouwt.
Wij bouwden de bedrijfsdata van Bizzy om die drie stappen te automatiseren: de jaarrekeningen van de Nationale Bank, de KBO en Creditsafe in één profiel, met de financiële kerncijfers al gelezen en de signalen erbovenop. Welke andere tools dat voor de Belgische markt doen en waarin ze verschillen, staat in onze vergelijking van Belgische prospectietools. Maar de bron blijft gratis, en dit artikel is bedoeld om ze te leren lezen.
Lees verder: de beste B2B-prospectietools voor Europese salesteams en B2B-leads genereren in Europa.
Lees verder: het Belgisch Staatsblad opzoeken, en wat elke rubriek je vertelt.
Lees verder: is dit bedrijf financieel gezond? Solvabiliteit, liquiditeit en rentabiliteit uit de jaarrekening.
Lees verder: Hoe je controleert of een Belgisch bedrijf failliet is, en Belgische faillissementen in cijfers.
Lees verder: De statuten en oprichtingsakte van een Belgisch bedrijf opzoeken.
Lees verder: Bizzy vs Qantara: welke tool beantwoordt jouw vraag?
Lees verder: Bizzy vs Company.info: breedte of focus?
Veelgestelde vragen
Hoe vraag ik gratis een jaarrekening op?
Via Consult van de Nationale Bank van België: zoek op naam of ondernemingsnummer, kies het boekjaar en open het bestand als pdf, XBRL of CSV. Er is geen account of betaling nodig. De Nationale Bank stelt de jaarrekeningen gratis beschikbaar voor iedere geïnteresseerde.
Wanneer moet een Belgische jaarrekening zijn neergelegd?
Binnen dertig dagen na goedkeuring door de algemene vergadering en uiterlijk zeven maanden na afsluiting van het boekjaar. Voor een boekjaar dat op 31 december sluit, is dat uiterlijk eind juli van het jaar erna.
Wat gebeurt er als een bedrijf zijn jaarrekening niet neerlegt?
Een tarieftoeslag (bedragen 2026) die oploopt van 151 of 504 euro vanaf de negende maand tot 453 of 1.510 euro vanaf de dertiende maand, afhankelijk van het model. Na drie opeenvolgende jaren kan de KBO het bedrijf ambtshalve doorhalen, en elke belanghebbende kan de gerechtelijke ontbinding vragen. Schade aan derden wordt bovendien geacht uit de niet-neerlegging voort te vloeien, tenzij het bedrijf het tegendeel bewijst.
Waarom staat er geen omzet in de jaarrekening?
Omdat kleine en microvennootschappen het verkort of micromodel mogen gebruiken, en daarin is de omzet een facultatieve vermelding. De eerste regel van hun resultatenrekening is de brutomarge (code 9900). Alleen het volledig model, verplicht voor grote vennootschappen, bevat de omzet als verplichte post.
Wat is een kleine vennootschap in België?
Een vennootschap die op balansdatum niet meer dan één van drie drempels overschrijdt: 50 voltijdse werknemers, 11.250.000 euro omzet zonder btw, 6.000.000 euro balanstotaal. Een microvennootschap blijft onder 10 werknemers, 900.000 euro omzet en 450.000 euro balanstotaal, op één drempel na. Die bedragen gelden voor boekjaren vanaf 1 januari 2024.
Welke drie cijfers moet ik als verkoper lezen?
Het eigen vermogen, om te zien of het bedrijf meer bezit dan het verschuldigd is. Het resultaat van het boekjaar en, bij kleine bedrijven, de brutomarge, over twee of drie jaar naast elkaar. En de verhouding tussen de vlottende activa en de schulden op ten hoogste één jaar, als eerste indicatie of het bedrijf de komende twaalf maanden rondkomt.