Kredietcheck bedrijf: zo controleer je een klant in Nederland en België
Tips
Het korte antwoord
Een kredietcheck op een bedrijf beantwoordt één vraag: gaat deze klant zijn facturen betalen? Zo check je de kredietwaardigheid van een bedrijf, in drie lagen. Eerst kijk je gratis in de openbare registers of het bedrijf bestaat, of het zijn jaarrekening openbaar maakt en of er een faillissement loopt. Daarna haal je een kredietscore en een kredietlimiet op bij een kredietbureau. En bij klanten die blijven, volg je die gegevens op in plaats van één keer te kijken. Het grootste verschil tussen de twee landen zit in de eerste laag: in België is de jaarrekening gratis bij de Nationale Bank, in Nederland betaal je per document en zie je bij de meeste kleine bv's alleen een balans. Voor een verkoopteam is het moment belangrijker dan de bron: check vóór je een offerte met betalingstermijn uitstuurt, niet na de eerste factuur die blijft liggen.
Gecontroleerd op 23 september 2026. Dit is geen financieel advies en het vervangt geen kredietverzekering.
Wat een kredietcheck is, en wat niet
Een kredietcheck schat het betalingsrisico op korte termijn in. Dat is iets anders dan de vraag of een bedrijf structureel gezond is: daarvoor reken je met solvabiliteit, liquiditeit en rentabiliteit uit de jaarrekening, en hoe dat werkt staat in solvabiliteit en liquiditeit: is dit bedrijf gezond? Een kredietcheck gebruikt die cijfers ook, maar voegt er dingen aan toe die niet in een jaarrekening staan: betaalervaringen van andere leveranciers, recente publicaties, en een model dat dat alles samenvat in een score.
Twee dingen die vaak door elkaar lopen. Een kredietscore is een kans, geen oordeel: een bedrijf met een slechte score kan jou prima betalen, en een bedrijf met een goede score kan volgend kwartaal omvallen. En een zakelijke kredietcheck is niet hetzelfde als een BKR-toetsing in Nederland; die gaat over kredieten van particulieren.
Laag 1: wat je zelf gratis kunt controleren
Vraag | Nederland | België |
|---|---|---|
Bestaat het bedrijf, en wie zijn de bestuurders? | Het Handelsregister van de KVK. Zoeken is gratis; een uittreksel met bestuurders en bevoegdheden kost geld | De KBO (Kruispuntbank van Ondernemingen), gratis, inclusief rechtstoestand en functies |
Legt het een jaarrekening neer, en wat staat erin? | KVK, tegen betaling per document. Bv's, nv's en coöperaties moeten deponeren, eenmanszaken niet. Een micro-onderneming deponeert alleen een beperkte balans, een kleine een verkorte balans met toelichting | De Balanscentrale van de Nationale Bank, gratis. Vennootschappen leggen neer; in het micro- en verkort schema is de omzet geen verplichte vermelding |
Loopt er een faillissement of een reorganisatie? | Het Centraal Insolventieregister van de Rechtspraak, gratis: faillissementen, surseances van betaling en schuldsaneringen | Het Belgisch Staatsblad, gratis. Hoe je zoekt staat in nagaan of een Belgisch bedrijf failliet is |
Heeft het schulden bij de RSZ of de fiscus? | Geen openbare bron | Check inhoudingsplicht, gratis, op ondernemingsnummer |
Is het btw-nummer geldig? | VIES van de Europese Commissie, gratis | VIES, gratis. Wat het wel en niet bewijst staat in btw-nummer controleren |
Bronnen: KVK, jaarrekening wel of niet deponeren en KVK, micro en klein; Centraal Insolventieregister; Check inhoudingsplicht. Alle geraadpleegd op 23 september 2026.
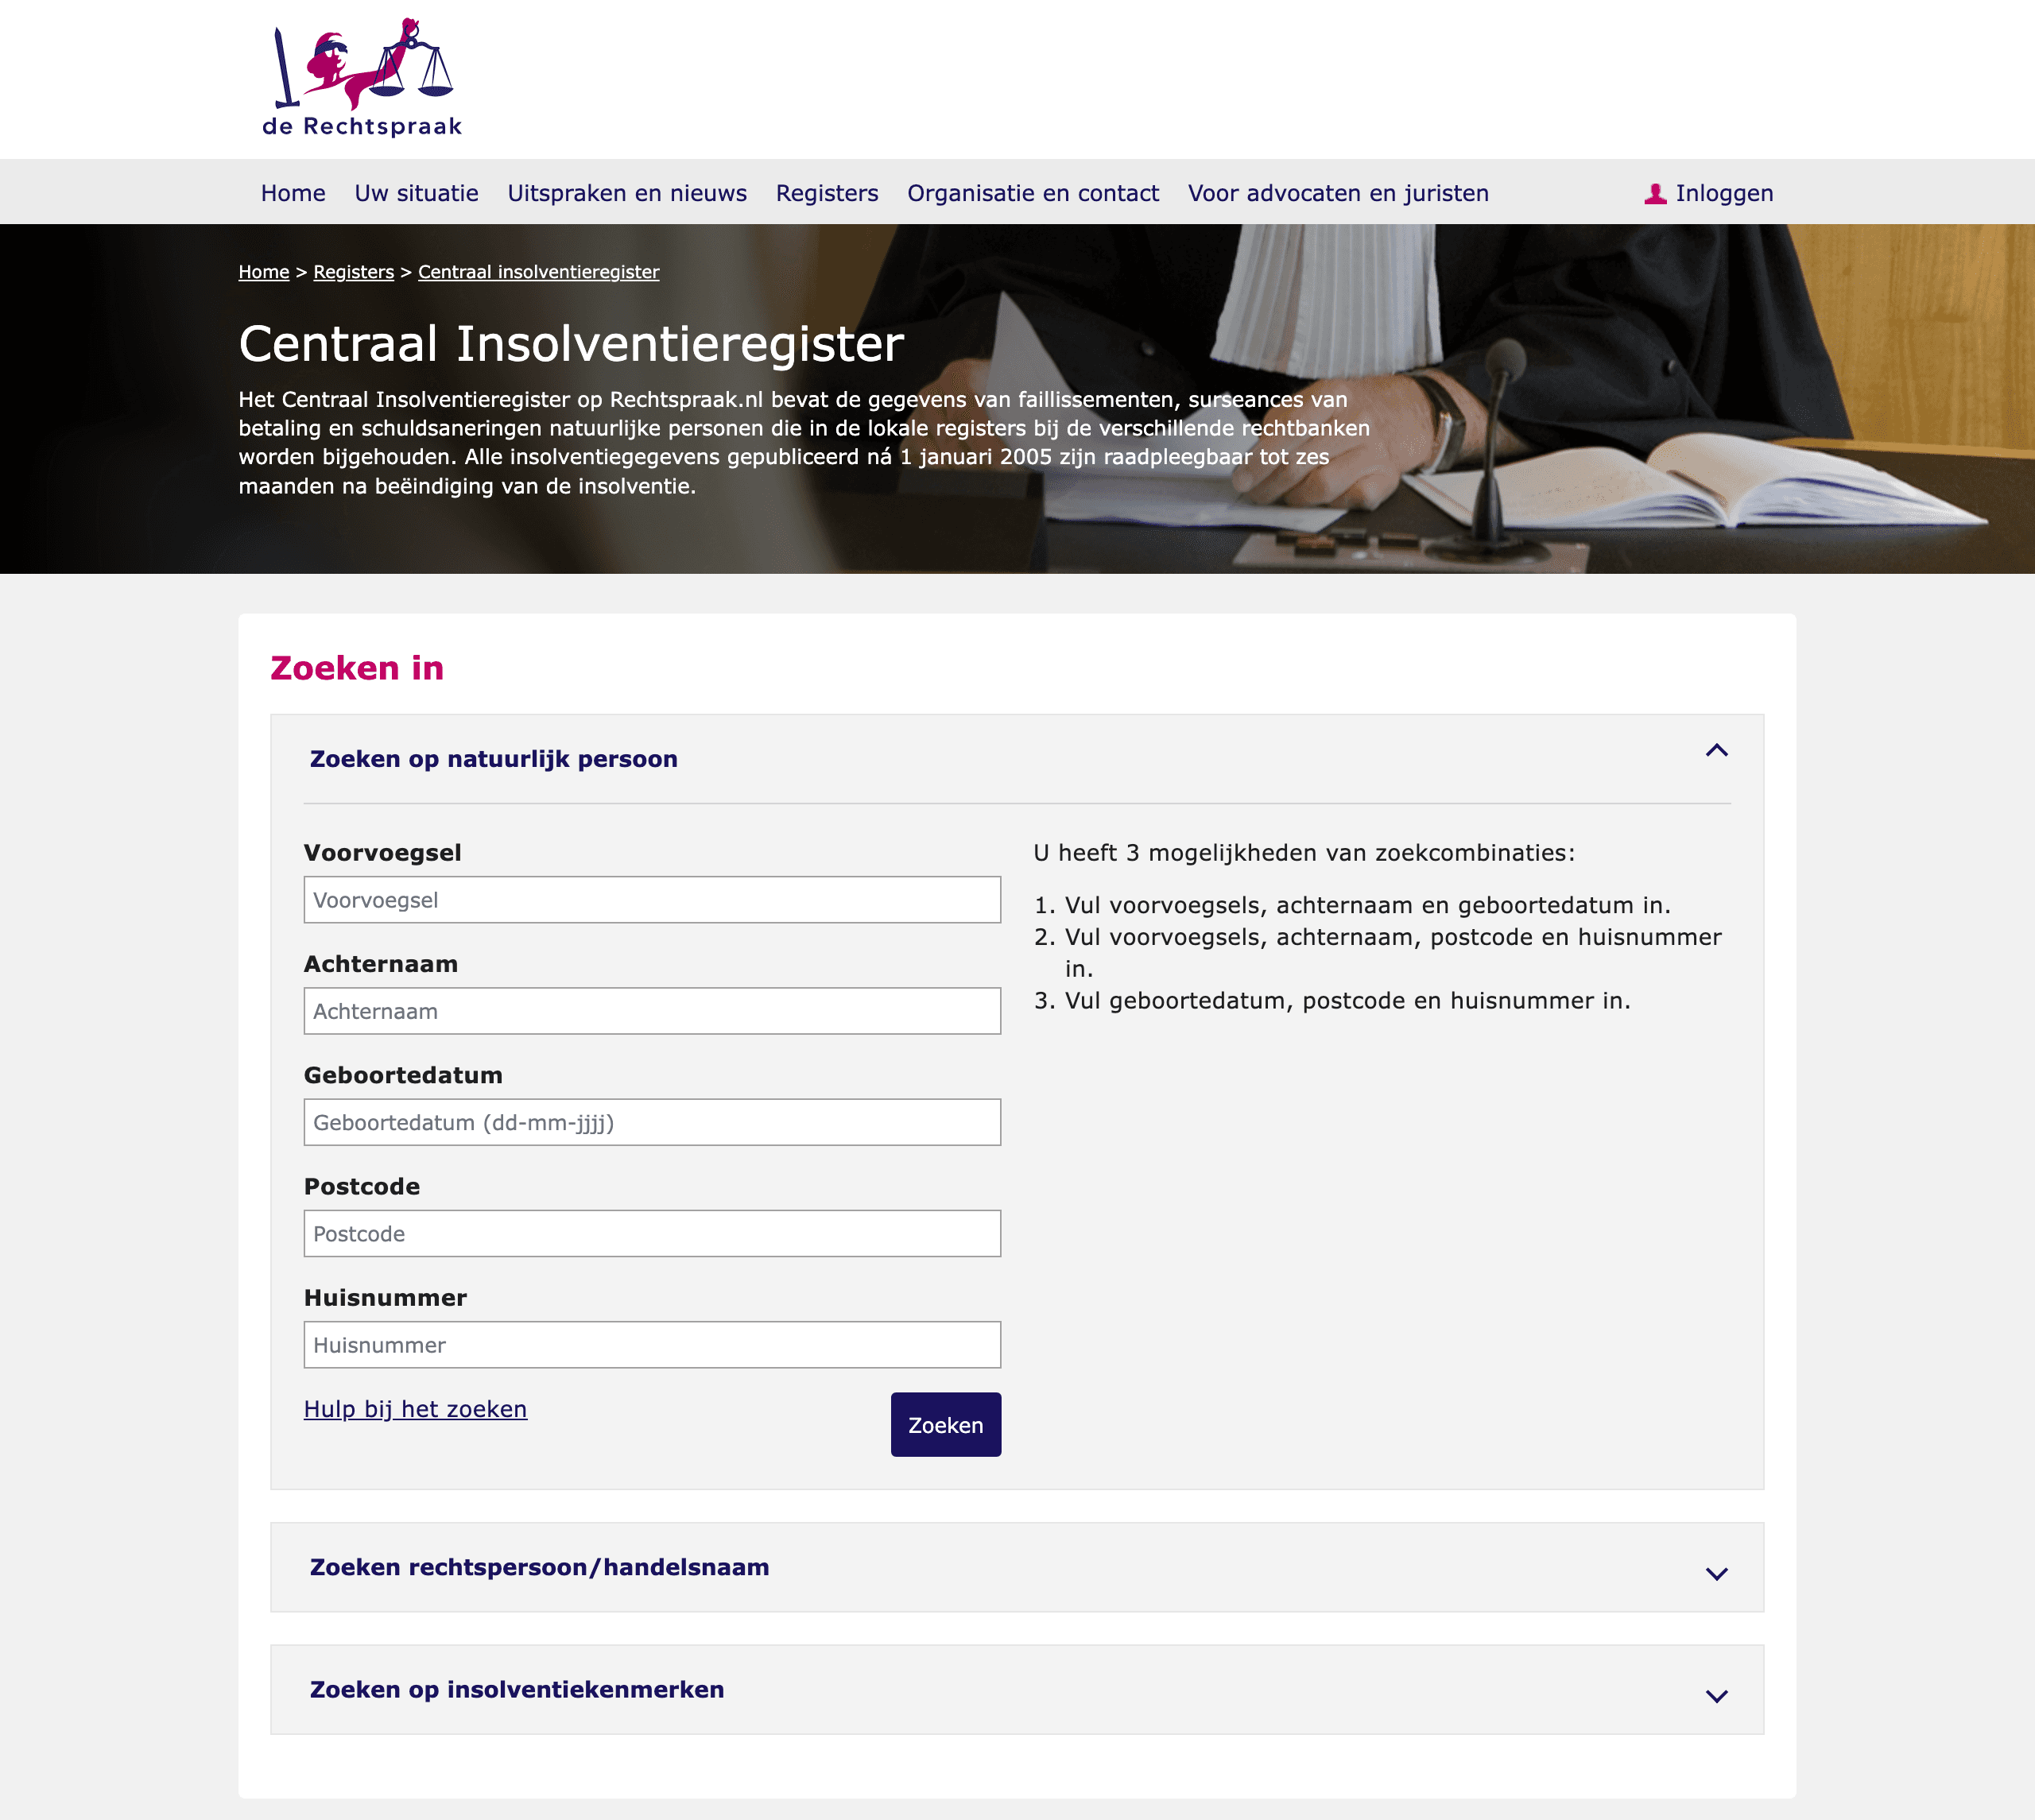
Een bedrijf zoek je in het Centraal Insolventieregister onder "Zoeken rechtspersoon/handelsnaam"; standaard staat het formulier open op natuurlijke personen. Schermafbeelding van rechtspraak.nl, 23 september 2026.
De Belgische rij over RSZ- en fiscale schulden verdient een zin uitleg. Check inhoudingsplicht is bedoeld voor opdrachtgevers in onder meer de bouw, de schoonmaak, de bewaking en de vleessector: die moeten vóór elke betaling nagaan of hun aannemer schulden heeft, en zo ja een deel van de factuur inhouden. Maar het resultaat zegt ook iets over een klant. Een bedrijf met openstaande sociale of fiscale schulden betaalt de overheid al niet op tijd.
Wat deze laag niet laat zien. Betaalgedrag. Of een bedrijf zijn leveranciers binnen 30 of 90 dagen betaalt, staat als zodanig in geen openbaar register; kredietbureaus en kredietverzekeraars verzamelen die betaalervaringen bij leveranciers. En actualiteit: in België moet de jaarrekening uiterlijk zeven maanden na het einde van het boekjaar zijn neergelegd, in Nederland moet ze uiterlijk twaalf maanden na het einde van het boekjaar gedeponeerd zijn. Wie in september een Nederlandse jaarrekening opvraagt, kijkt dus soms naar het boekjaar van twee jaar terug. Hoe je een Belgische jaarrekening opvraagt en leest, staat in jaarrekening opvragen.
Laag 2: een kredietscore en een kredietlimiet
Een kredietbureau combineert de registergegevens met betaalervaringen en publicaties, en vat het resultaat samen in twee getallen: een score die de kans op insolventie uitdrukt, en een kredietlimiet, het bedrag dat je volgens het bureau verantwoord op krediet kunt leveren. In Nederland en België zijn onder meer GraydonCreditsafe, Dun & Bradstreet en CreditDevice actief, en platformen zoals Company.info verkopen rapporten van die bureaus door. Daarnaast bieden de kredietverzekeraars Atradius en Allianz Trade een beperkte gratis check aan.
Route | Wat je krijgt | Voorwaarden |
|---|---|---|
Atradius, gratis kredietwaardigheidscheck | Een beoordeling in groen, oranje of rood voor een Nederlandse organisatie, met een adviesgesprek binnen vijf werkdagen | Eenmalig; onbeperkt als je een kredietverzekering afsluit |
Allianz Trade, gratis check | Een score van 1 (uitstekend) tot 10 (failliet) voor drie klanten of prospects | Bedoeld voor bedrijven met meer dan 100.000 euro B2B-omzet; hun team neemt contact met je op |
Eén kredietrapport | Een volledig rapport per bedrijf. Een doorverkoper als kredietrapportaanvragen.nl vraagt 12,95 euro voor een Nederlands bedrijf, op basis van data van Dun & Bradstreet en Creditsafe | Per rapport, zonder abonnement |
Een abonnement bij een bureau | Rapporten, scores en monitoring op je hele klantenbestand, vaak ook via een koppeling met je boekhouding of CRM | Prijs op aanvraag |
Bronnen: Atradius, Allianz Trade, kredietrapportaanvragen.nl, Company.info. Voorwaarden en prijzen zoals vermeld op 23 september 2026.
Hoe je een score leest. Elk bureau gebruikt een eigen schaal, dus vergelijk nooit een score van het ene bureau met die van het andere. De internationale score van Creditsafe loopt van A tot E: A is het laagste risico, D het hoogste, en E betekent dat het bedrijf geen score heeft. De score drukt de kans uit dat een bedrijf binnen twaalf maanden insolvent wordt (Creditsafe). Let op die E: een bedrijf zonder score is niet hetzelfde als een bedrijf met een slechte score. Het betekent dat Creditsafe geen score heeft, bijvoorbeeld omdat er te weinig gegevens zijn. Controleer dan eerst de status van het bedrijf voor je er iets uit afleidt.
Hoe je een kredietlimiet gebruikt. Leg de limiet naast wat je klant jou op enig moment schuldig zal zijn, niet naast de totale waarde van het contract. Een jaarcontract van 60.000 euro dat maandelijks gefactureerd wordt met een betalingstermijn van 30 dagen, betekent zelden meer dan twee maandfacturen tegelijk open. Ligt de limiet daaronder, dan is dat geen reden om de deal te laten schieten, maar wel om over de voorwaarden te praten: vooruitbetaling, een kortere termijn of kleinere leveringen.
Check de juiste entiteit. Dit is een veelgemaakte fout. Een groep bestaat uit meerdere juridische entiteiten, en de score van het moederbedrijf is niet de score van de dochter die jouw factuur krijgt. Kijk op de offerte of in het contract welk ondernemingsnummer of KVK-nummer tekent, en check precies dat nummer.
Wanneer je checkt in een verkooptraject
Veel bedrijven doen een kredietcheck pas als de boekhouding een nieuwe klant aanmaakt. Dan is de deal al getekend en is de enige nog mogelijke uitkomst een ongemakkelijk gesprek. Vier momenten werken beter.
Bij het bouwen van je doelgroep. De goedkoopste kredietcheck is het bedrijf dat je nooit benadert. Als je een prospectlijst opbouwt, kun je bedrijven met een hoog risico er vooraf uit filteren. Dat bespaart je verkopers tijd aan deals die op het einde toch op de betaalvoorwaarden stranden. Hoe je die doelgroep opbouwt, staat in de prospectiegids.
Vóór de offerte. De betalingstermijn staat in de offerte, dus daar moet je weten wat je kunt aanbieden. Een snelle blik op score en limiet volstaat.
Vóór de eerste levering op factuur. Zeker boven een bedrag dat je zelf vastlegt. Dan vraag je het volledige rapport op, en bij grote bedragen de vraag of je kredietverzekeraar de klant dekt.
Bij bestaande klanten, doorlopend. Een klant die twee jaar geleden gezond was, is dat vandaag niet vanzelf. Kijk opnieuw als er een nieuwe jaarrekening is, als je het krediet wilt verhogen, en als er iets verandert: een nieuwe bestuurder, een adreswijziging, een publicatie in het Staatsblad. Kredietbureaus bieden daar monitoring voor; voor Belgische bedrijven zie je bestuurswissels en publicaties ook zelf in het Staatsblad, zoals uitgelegd in het Belgisch Staatsblad raadplegen.
Rode vlaggen die een tweede blik waard zijn
Geen van deze signalen is op zichzelf een oordeel. Ze zijn een aanleiding om vragen te stellen voor je op factuur levert.
De jaarrekening ontbreekt, of is ruim na de wettelijke termijn gedeponeerd of neergelegd.
Het eigen vermogen is negatief: de schulden zijn groter dan de bezittingen.
De score is gezakt sinds je vorige check, of de kredietlimiet is verlaagd.
De entiteit die tekent is pas opgericht, terwijl je met een bedrijf praat dat al jaren bestaat.
In België: een negatief resultaat op Check inhoudingsplicht, of een publicatie over een gerechtelijke reorganisatie.
Voor de ratio's zelf, en wat ze niet zeggen, zie solvabiliteit en liquiditeit.
Kredietcheck in Bizzy
Bizzy is een prospectieplatform, geen kredietbureau, maar het haalt de kredietcheck naar voren in het verkooptraject. Bij Belgische bedrijven toont het profiel van een juridische entiteit de kredietscore met risicoklasse en de kredietlimiet van Creditsafe, naast vier jaar financiële cijfers uit de jaarrekeningen bij de Nationale Bank en de publicaties uit het Belgisch Staatsblad. Omdat een bedrijf in Bizzy aan al zijn juridische entiteiten gekoppeld is, zie je ook meteen welke entiteit je eigenlijk checkt.
Het nuttigste deel zit in het zoeken. Je kunt op de Creditsafe-score filteren, zodat bedrijven met een hoog risico niet in je prospectlijst terechtkomen voor iemand ze belt. De score blijft de beoordeling van Creditsafe, niet die van Bizzy. Voor een kredietbeslissing over een groot contract blijven een volledig rapport of een kredietverzekering de juiste route. Die kredietgegevens gelden voor Belgische bedrijven; welke financiële velden Bizzy in andere landen toont, verschilt per land.
Voor Nederlandse klanten check je het insolventieregister; voor Belgische of een Belgisch bedrijf failliet is.
Een check is één stap in een proces: debiteurenbeheer en DSO, en wat je doet als een factuur onbetaald blijft.
Veelgestelde vragen
Wat is een kredietcheck bij een bedrijf? Een inschatting van de kans dat een bedrijf zijn facturen niet betaalt. Je combineert gegevens uit de openbare registers, zoals de jaarrekening en faillissementspublicaties, met een kredietscore en een kredietlimiet van een kredietbureau.
Kan ik gratis een kredietcheck doen op een bedrijf? Gedeeltelijk. In België zijn de KBO, de jaarrekeningen bij de Nationale Bank, het Staatsblad en Check inhoudingsplicht gratis. In Nederland zijn het zoeken in het Handelsregister en het Centraal Insolventieregister gratis, maar een uittreksel en een jaarrekening kosten geld. Atradius en Allianz Trade bieden elk een beperkte gratis check aan. Een kredietscore met betaalgedrag krijg je alleen bij een kredietbureau of kredietverzekeraar.
Wat betekent een kredietscore van A tot E? Bij Creditsafe is A het laagste risico en D het hoogste; E betekent dat er geen score is, bijvoorbeeld omdat er te weinig gegevens zijn. De score drukt de kans op insolventie binnen twaalf maanden uit. Andere bureaus gebruiken andere schalen, dus vergelijk alleen scores van hetzelfde bureau.
Wat is een kredietlimiet? Het bedrag dat je volgens het kredietbureau verantwoord op krediet aan een bedrijf kunt leveren. Leg het naast het bedrag dat je klant je op enig moment schuldig zal zijn, niet naast de totale contractwaarde.
Hoe vaak moet ik een klant opnieuw checken? Minstens als er een nieuwe jaarrekening is, als je het krediet wilt verhogen, en als er een wijziging gepubliceerd wordt, zoals een nieuwe bestuurder of een reorganisatie. Voor klanten met grote openstaande bedragen is monitoring bij een kredietbureau de betrouwbaarste weg.