Vérification de crédit d'entreprise : comment contrôler un client aux Pays-Bas et en Belgique
Conseils
La réponse courte
Une vérification de crédit d'entreprise répond à une seule question : ce client va-t-il payer vos factures ? Cela se fait en trois niveaux. D'abord, consultez gratuitement les registres publics : l'entreprise existe-t-elle, dépose-t-elle ses comptes annuels, y a-t-il une faillite enregistrée. Ensuite, obtenez un score de crédit et une limite de crédit auprès d'un bureau de crédit. Et pour les clients qui restent, continuez à surveiller ces chiffres au lieu de ne regarder qu'une seule fois. La plus grande différence entre les deux pays se situe au premier niveau : en Belgique, les comptes annuels sont gratuits auprès de la Banque nationale, alors qu'aux Pays-Bas vous payez par document et la plupart des petites entreprises ne déposent qu'un bilan. Pour une équipe commerciale, le moment compte plus que la source : vérifiez avant d'envoyer un devis avec des conditions de paiement, pas après qu'une première facture reste impayée.
Vérifié le 23 septembre 2026. Ceci ne constitue pas un conseil financier et ne remplace pas une assurance-crédit.
Ce qu'est une vérification de crédit, et ce qu'elle n'est pas
Une vérification de crédit estime le risque de paiement à court terme. C'est une question différente de savoir si une entreprise est structurellement saine, ce à quoi vous répondez avec les ratios de solvabilité, de liquidité et de rentabilité tirés des comptes annuels ; le fonctionnement de ces ratios est expliqué dans cette entreprise est-elle financièrement saine ? Une vérification de crédit utilise aussi ces chiffres, mais y ajoute des éléments qu'aucun rapport annuel ne contient : les expériences de paiement rapportées par d'autres fournisseurs, les publications officielles récentes, et un modèle qui condense le tout en un score.
Un score de crédit est une probabilité, pas un verdict. Une entreprise avec un mauvais score peut très bien vous payer, et une entreprise avec un bon score peut quand même faire faillite le trimestre suivant.
Niveau 1 : ce que vous pouvez vérifier vous-même gratuitement
Question | Pays-Bas | Belgique |
|---|---|---|
L'entreprise existe-t-elle, et qui la dirige ? | Le registre des entreprises KVK. La recherche est gratuite ; un extrait listant les administrateurs et les pouvoirs de signature est payant | La BCE (Banque-Carrefour des Entreprises), gratuite, y compris la forme juridique et les fonctions |
Dépose-t-elle des comptes annuels, et que contiennent-ils ? | KVK, payant par document. Les BV, NV et coopératives doivent déposer leurs comptes, les indépendants non. Une micro-entreprise dépose uniquement un bilan limité, une petite entreprise un bilan abrégé avec annexes | La Centrale des bilans de la Banque nationale, gratuite. Les entreprises déposent leurs comptes ; dans les formats micro et abrégé, le chiffre d'affaires n'est pas une mention obligatoire |
Y a-t-il une faillite ou une réorganisation ? | Le registre central des insolvabilités du pouvoir judiciaire, gratuit : faillites, sursis de paiement et rééchelonnements de dettes | Le Moniteur belge, gratuit. La méthode de recherche est expliquée dans comment vérifier si une entreprise belge est en faillite |
Doit-elle de l'argent à la sécurité sociale ou au fisc ? | Aucune source publique | Check inhoudingsplicht, gratuit, par numéro d'entreprise |
Le numéro de TVA est-il valide ? | Le VIES de la Commission européenne, gratuit | VIES, gratuit. Ce qu'il prouve et ne prouve pas est expliqué dans comment vérifier un numéro de TVA européen |
Sources : KVK, qui doit déposer et KVK, micro et petite entreprise ; registre central des insolvabilités ; Check inhoudingsplicht. Toutes consultées le 23 septembre 2026.
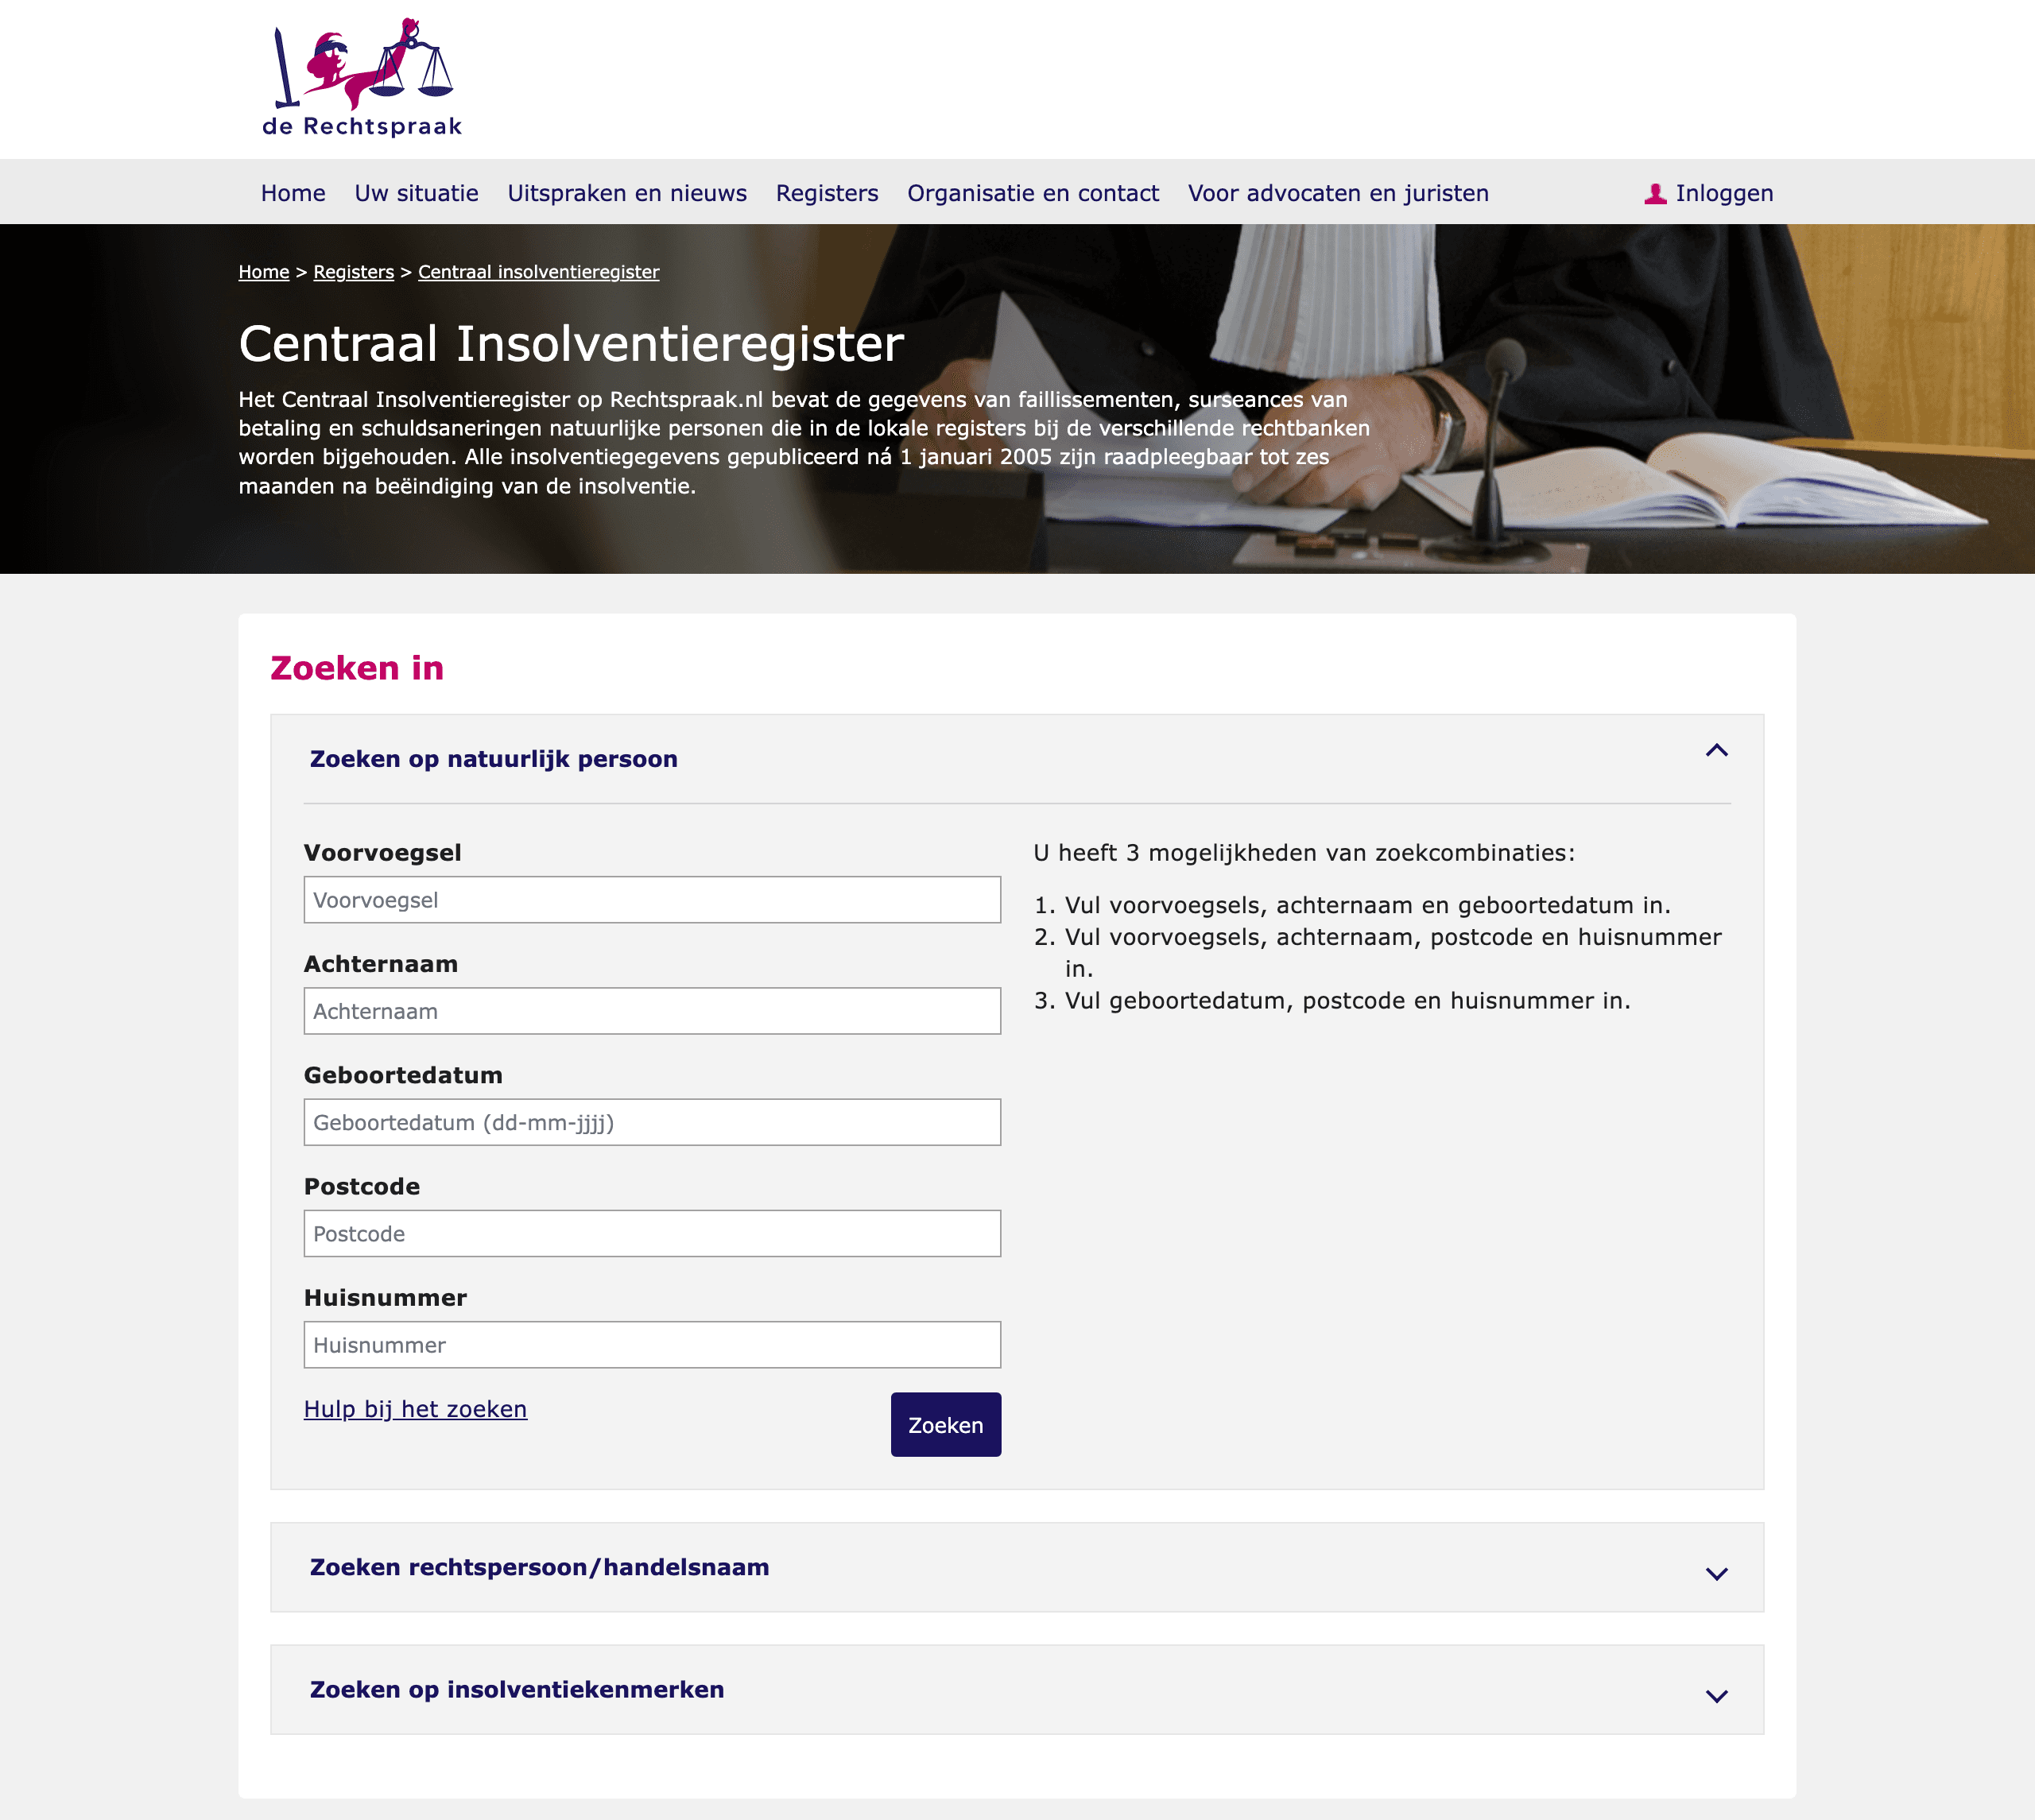
Pour rechercher une entreprise dans le registre central des insolvabilités, ouvrez « Zoeken rechtspersoon/handelsnaam » (entité juridique ou nom commercial) ; le formulaire s'ouvre par défaut sur les personnes physiques. Capture d'écran de rechtspraak.nl, 23 septembre 2026.
La ligne belge sur les dettes sociales et fiscales mérite une phrase de contexte. Check inhoudingsplicht existe pour les clients de secteurs comme la construction, le nettoyage, la sécurité et la transformation de viande : avant chaque paiement, ils doivent vérifier si leur sous-traitant doit de l'argent à l'office de sécurité sociale (ONSS) ou au fisc, et le cas échéant retenir une partie de la facture. Mais le résultat vous en dit aussi quelque chose sur un client. Une entreprise qui a des dettes sociales ou fiscales impayées ne paie déjà pas l'État à temps.
Ce que ce niveau ne peut pas montrer. Le comportement de paiement. Le fait qu'une entreprise paie ses fournisseurs sous 30 jours ou sous 90 jours n'est enregistré en tant que tel dans aucun registre public ; les bureaux de crédit et les assureurs-crédit recueillent ces expériences de paiement auprès des fournisseurs. Et la fraîcheur des données : en Belgique, les comptes doivent être déposés dans les sept mois suivant la clôture de l'exercice, aux Pays-Bas dans les douze mois. Consultez les comptes d'une entreprise néerlandaise en septembre, et vous risquez de lire ceux de l'avant-dernier exercice. La méthode pour consulter et lire les comptes belges est expliquée dans comment lire les comptes annuels d'une entreprise belge.
Niveau 2 : un score de crédit et une limite de crédit
Un bureau de crédit combine les données de registre avec les expériences de paiement et les publications, et condense le résultat en deux chiffres : un score exprimant la probabilité d'insolvabilité, et une limite de crédit, le montant que le bureau considère raisonnable d'accorder en crédit. Aux Pays-Bas et en Belgique, les bureaux actifs comprennent GraydonCreditsafe, Dun & Bradstreet et CreditDevice, et des plateformes comme Company.info revendent leurs rapports. Les assureurs-crédit Atradius et Allianz Trade proposent aussi une vérification gratuite limitée.
Option | Ce que vous obtenez | Conditions |
|---|---|---|
Atradius, vérification de solvabilité gratuite | Une évaluation verte, orange ou rouge pour une organisation néerlandaise, avec un appel-conseil dans les cinq jours ouvrables | Ponctuelle ; illimitée si vous souscrivez une assurance-crédit |
Allianz Trade, vérification gratuite | Un score de 1 (excellent) à 10 (en faillite) pour trois clients ou prospects | Destinée aux entreprises avec plus de 100 000 euros de chiffre d'affaires B2B ; leur équipe vous contacte |
Un rapport de crédit unique | Un rapport complet par entreprise. Un revendeur comme kredietrapportaanvragen.nl facture 12,95 euros pour une entreprise néerlandaise, sur la base des données Dun & Bradstreet et Creditsafe | Par rapport, sans abonnement |
Un abonnement à un bureau | Rapports, scores et surveillance sur l'ensemble de votre portefeuille clients, souvent via une intégration avec votre logiciel de comptabilité ou votre CRM | Prix sur demande |
Sources : Atradius, Allianz Trade, kredietrapportaanvragen.nl, Company.info. Conditions et prix tels qu'indiqués le 23 septembre 2026.
Comment lire un score. Chaque bureau utilise sa propre échelle, ne comparez donc jamais le score d'un bureau avec celui d'un autre. Le score international de Creditsafe va de A à E : A est le risque le plus faible, D le plus élevé, et E signifie que l'entreprise n'est pas notée. Le score exprime la probabilité qu'une entreprise devienne insolvable dans les douze prochains mois (Creditsafe). Attention à ce E : une entreprise non notée n'est pas la même chose qu'une entreprise mal notée. Cela signifie que Creditsafe n'a pas de score, par exemple parce qu'il y a trop peu de données. Vérifiez le statut de l'entreprise avant d'en tirer une conclusion.
Comment utiliser une limite de crédit. Comparez la limite avec ce que le client vous devra à un moment donné, pas avec la valeur totale du contrat. Un contrat annuel de 60 000 euros, facturé mensuellement à 30 jours, représente rarement plus de deux factures mensuelles ouvertes à la fois. Si la limite est inférieure à cela, ce n'est pas une raison d'abandonner l'affaire, mais c'est une raison de discuter des conditions : paiement anticipé, délai de paiement plus court ou livraisons plus petites.
Vérifiez la bonne entité. C'est une erreur fréquente. Un groupe se compose de plusieurs entités juridiques, et le score de la maison mère n'est pas celui de la filiale qui reçoit votre facture. Regardez le devis ou le contrat pour voir quelle entreprise ou quel numéro KVK signe, et vérifiez exactement ce numéro-là.
Quand vérifier dans un cycle commercial
De nombreuses entreprises n'effectuent une vérification de crédit qu'au moment où la comptabilité crée un nouveau client. À ce stade, l'affaire est déjà signée et la seule issue possible est une conversation gênante. Quatre moments fonctionnent mieux.
Quand vous construisez votre liste cible. La vérification de crédit la moins chère est l'entreprise que vous n'approchez jamais. Quand vous construisez une liste de prospects, vous pouvez filtrer les entreprises à haut risque avant que quiconque n'y consacre du temps. Cela fait gagner du temps à vos commerciaux sur des affaires qui bloqueraient de toute façon sur les conditions de paiement à la fin. La méthode pour construire cette liste est expliquée dans le guide de prospection pour la Belgique.
Avant le devis. Les conditions de paiement figurent dans le devis, c'est donc là que vous devez savoir ce que vous pouvez offrir. Un coup d'œil rapide au score et à la limite suffit.
Avant la première livraison sur facture. Certainement au-delà d'un montant que vous fixez vous-même. C'est là qu'intervient le rapport complet, et pour les montants importants, la question de savoir si votre assureur-crédit couvre le client.
Pour les clients existants, en continu. Un client qui était sain il y a deux ans ne l'est pas automatiquement aujourd'hui. Revérifiez quand de nouveaux comptes sont déposés, quand vous voulez augmenter la ligne de crédit, et quand quelque chose change : un nouvel administrateur, un changement d'adresse, une publication au Moniteur belge. Les bureaux de crédit proposent une surveillance pour cela ; pour les entreprises belges, vous pouvez aussi suivre vous-même les changements d'administrateurs et les publications, comme expliqué dans comment rechercher dans le Moniteur belge.
Signaux d'alerte à examiner de plus près
Aucun de ces éléments n'est un verdict à lui seul. Chacun est une raison de poser des questions avant de livrer sur facture.
Les comptes annuels sont absents, ou arrivent bien après le délai légal.
Les capitaux propres sont négatifs : l'entreprise doit plus qu'elle ne possède.
Le score a baissé depuis votre dernière vérification, ou la limite de crédit a été réduite.
L'entité qui signe a été constituée récemment, alors que vous discutez avec une entreprise qui existe depuis des années.
En Belgique : un résultat négatif sur Check inhoudingsplicht, ou une publication concernant une réorganisation judiciaire.
Pour les ratios eux-mêmes, et ce qu'ils ne vous disent pas, voyez solvabilité et liquidité.
Les vérifications de crédit dans Bizzy
Bizzy est une plateforme de prospection, pas un bureau de crédit, mais elle permet d'effectuer la vérification de crédit plus tôt dans le cycle commercial. Pour les entreprises belges, la fiche de l'entité juridique affiche le score de crédit Creditsafe avec sa bande de risque et la limite de crédit, à côté de quatre années de données financières issues des comptes déposés à la Banque nationale et des publications du Moniteur belge. Comme chaque entreprise dans Bizzy est liée à ses entités juridiques, vous voyez aussi immédiatement quelle entité vous vérifiez réellement.
La partie la plus utile se trouve dans la recherche. Vous pouvez filtrer sur le score Creditsafe, de sorte que les entreprises à haut risque n'atterrissent jamais sur votre liste de prospects avant que quelqu'un ne les appelle. Le score reste l'évaluation de Creditsafe, pas celle de Bizzy. Pour une décision de crédit sur un contrat important, un rapport complet ou une assurance-crédit reste la bonne voie. Ces champs de crédit s'appliquent aux entreprises belges ; les champs financiers que Bizzy affiche dans les autres pays varient selon le pays.
Pour un client néerlandais, consultez le registre néerlandais des insolvabilités ; pour un client belge, comment vérifier une faillite en Belgique.
Une vérification n'est qu'une étape d'un processus : la gestion des créances et le DSO, et que faire quand une facture reste impayée.
Questions fréquentes
Qu'est-ce qu'une vérification de crédit d'entreprise ? Une estimation de la probabilité qu'une entreprise ne paie pas ses factures. Vous combinez les données des registres publics, comme les comptes annuels et les publications de faillite, avec un score de crédit et une limite de crédit d'un bureau de crédit.
Puis-je vérifier le crédit d'une entreprise gratuitement ? Partiellement. En Belgique, la BCE, les comptes annuels à la Banque nationale, le Moniteur belge et Check inhoudingsplicht sont gratuits. Aux Pays-Bas, la recherche dans le registre des entreprises et dans le registre central des insolvabilités est gratuite, mais un extrait et les comptes annuels sont payants. Atradius et Allianz Trade proposent chacun une vérification gratuite limitée. Un score de crédit qui inclut le comportement de paiement ne provient que d'un bureau de crédit ou d'un assureur-crédit.
Que signifie un score de crédit de A à E ? Chez Creditsafe, A est le risque le plus faible et D le plus élevé ; E signifie qu'il n'y a pas de score, par exemple parce qu'il y a trop peu de données. Le score exprime la probabilité d'insolvabilité dans les douze mois. D'autres bureaux utilisent d'autres échelles, ne comparez donc que des scores provenant du même bureau.
Qu'est-ce qu'une limite de crédit ? Le montant que le bureau de crédit considère raisonnable d'accorder en crédit à une entreprise. Comparez-la avec ce que le client vous devra à un moment donné, pas avec la valeur totale du contrat.
À quelle fréquence dois-je revérifier un client ? Au moins quand de nouveaux comptes annuels sont déposés, quand vous voulez augmenter la ligne de crédit, et quand un changement est publié, comme un nouvel administrateur ou une restructuration. Pour les clients avec des soldes importants en cours, la surveillance via un bureau de crédit reste la voie la plus fiable.