Qu'est-ce qu'une PME en Belgique ? Trois définitions qui se contredisent
Conseils
Il n'existe pas de définition belge unique de la PME. Il en existe au moins trois en usage actif, elles fixent des seuils différents, et une entreprise peut très bien être une PME selon l'une tout en ne l'étant pas selon une autre.
Ce n'est pas un détail technique. Cela détermine si une entreprise a droit à des subsides, quel type de comptes annuels elle doit publier, et ce que vous pouvez en apprendre.
Points clés
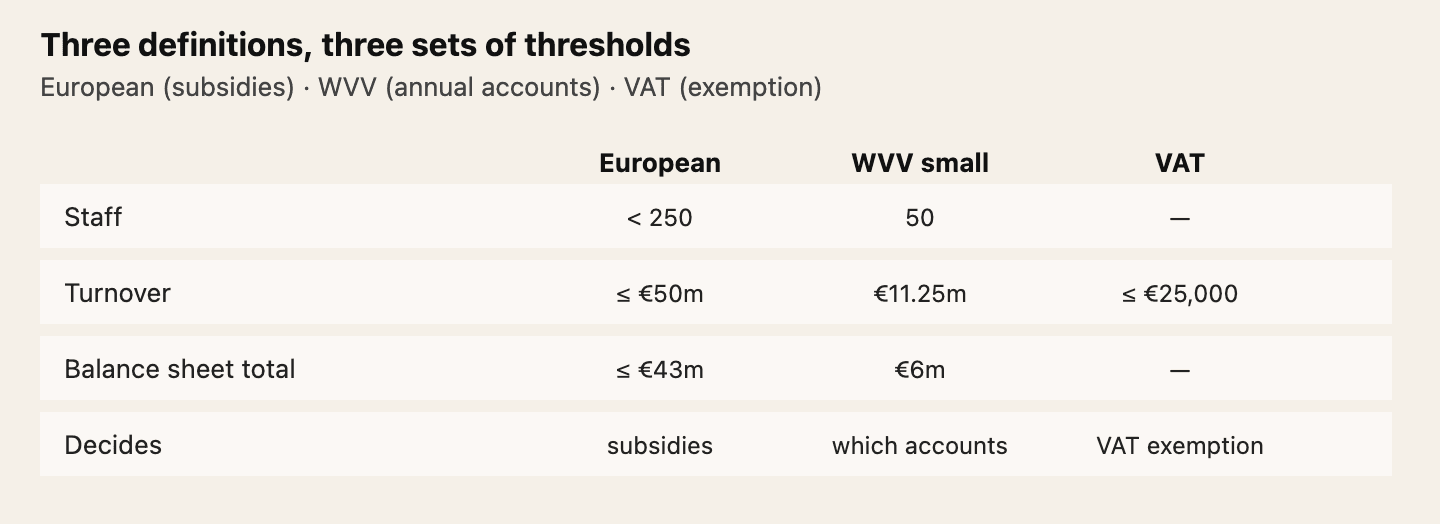
La définition européenne régit les subsides et les aides d'État : moins de 250 employés, un chiffre d'affaires jusqu'à 50 millions d'euros ou un total de bilan jusqu'à 43 millions d'euros.
Le Code des sociétés et des associations (CSA, en néerlandais WVV) détermine quel modèle de comptes annuels une entreprise doit déposer : est « petite » celle qui compte 50 employés / 11,25 millions d'euros de chiffre d'affaires / 6 millions d'euros de bilan.
La TVA utilise « petite entreprise » pour tout autre chose : un régime d'exonération avec un plafond de chiffre d'affaires de 25 000 euros.
Le droit fiscal belge ne fixe pas ses propres seuils ; pour la notion de « petite société », il renvoie à l'article 1:24 du CSA.
La condition d'effectif est toujours contraignante dans la définition européenne. Le CSA vous permet de dépasser un critère sur trois.
1. La définition européenne (pour les subsides et les aides d'État)
C'est celle que la plupart des gens en Belgique ont en tête quand ils parlent de « KMO » (kleine of middelgrote onderneming). Elle provient de la recommandation 2003/361/CE de la Commission et comporte trois catégories :
Catégorie | Effectif | Chiffre d'affaires annuel | Total du bilan |
Micro | < 10 | ≤ 2 M€ | ≤ 2 M€ |
Petite | < 50 | ≤ 10 M€ | ≤ 10 M€ |
Moyenne | < 250 | ≤ 50 M€ | ≤ 43 M€ |
Deux règles comptent. La condition d'effectif est obligatoire : vous devez rester en dessous. Pour les plafonds financiers, vous pouvez utiliser le chiffre d'affaires ou le total du bilan, selon ce qui vous arrange.
La Flandre applique ce cadre via l'article 3 du décret du 16 mars 2012 relatif à la politique de soutien économique, qui reprend les mêmes catégories et renvoie le test d'indépendance à l'annexe I du règlement général d'exemption par catégorie (UE) n° 651/2014.
C'est ce test d'indépendance qui réserve le plus de surprises. Une petite entreprise belge détenue par un grand groupe est évaluée avec les entreprises auxquelles elle est liée ou associée, pas sur ses seuls chiffres. Une filiale belge de vingt personnes appartenant à un grand groupe international n'est généralement pas une PME au sens des subsides, aussi petite qu'elle paraisse sur ses propres comptes.
2. Les critères de taille du CSA (pour les comptes annuels)
Le droit belge des sociétés fixe des seuils totalement distincts, qui déterminent lequel des trois modèles de comptes annuels une entreprise doit publier. Pour les exercices comptables ouverts à partir du 1er janvier 2024 :
Critère | Micro-société (art. 1:25) | Petite société (art. 1:24) |
Effectif moyen annuel | 10 | 50 |
Chiffre d'affaires net hors TVA | 900 000 € | 11 250 000 € |
Total du bilan | 450 000 € | 6 000 000 € |
Ici, la logique est inverse de celle du test européen : une entreprise remplit les conditions tant qu'elle ne dépasse pas plus d'un des trois critères. Dépasser plus d'un critère n'a de conséquence que si cela se produit durant deux exercices consécutifs.
Une micro-société ne peut en outre être ni une société mère, ni une filiale.
Ces montants ont été relevés récemment. Les plafonds de chiffre d'affaires et de bilan ont été relevés par la loi du 28 mars 2024 (Moniteur belge, 29 mars 2024), transposant la directive déléguée (UE) 2023/2775. Les critères d'effectif n'ont pas changé. La règle des deux exercices consécutifs a été suspendue une fois, pour les comptes clôturés après le 31 décembre 2023, afin de permettre une application immédiate des nouveaux montants.
La conséquence est visible publiquement : les micro-sociétés déposent le modèle micro, les petites sociétés le modèle abrégé, et toutes les autres le modèle complet. Le modèle déposé par une entreprise est l'une des premières choses à vérifier sur un prospect belge. Voir le registre des entreprises belge expliqué. Et les modèles abrégé et micro n'imposent pas la divulgation du chiffre d'affaires, ce qui explique pourquoi le chiffre d'affaires d'une entreprise belge est si souvent manquant.
3. La TVA : les mêmes mots, un sens différent
Le droit belge de la TVA utilise lui aussi l'expression « petite entreprise », sans aucun rapport avec les deux définitions précédentes. Elle renvoie au régime d'exonération pour les entreprises dont le chiffre d'affaires annuel ne dépasse pas 25 000 € hors TVA. Une entreprise peut être une moyenne entreprise au sens européen, une petite société au sens du CSA, et très loin du seuil de TVA, le tout en même temps.
Fiscalité : pas de seuils propres
Le droit belge de l'impôt des sociétés ne fixe pas ses propres seuils de taille. Pour la notion de « petite société », il renvoie à l'article 1:24 du CSA, le même test qui détermine quels comptes sont déposés. En pratique, cela signifie que la définition du droit des sociétés a aussi des conséquences fiscales, ce qui explique pourquoi la règle des deux exercices consécutifs compte plus qu'il n'y paraît de prime abord.
Où les définitions entrent réellement en collision
Ce sont des illustrations construites à partir des seuils ci-dessus, pas de la jurisprudence.
Entreprise | Européenne (subsides) | CSA (comptes annuels) |
40 employés, 45 M€ de chiffre d'affaires, 20 M€ de bilan | PME : moyenne entreprise, moins de 250 employés et moins de 50 M€ | Grande entreprise : dépasse deux critères sur trois |
60 employés, 8 M€ de chiffre d'affaires, 4 M€ de bilan | PME : moyenne entreprise ; elle échoue à la catégorie petite uniquement parce que la condition d'effectif inférieur à 50 est contraignante | Petite : dépasse un seul critère |
20 employés, 3 M€ de chiffre d'affaires, détenue majoritairement par un grand groupe étranger | Pas une PME : évaluée avec les entreprises liées | Pas micro : une micro-société ne peut être ni société mère, ni filiale (art. 1:25) |
Indépendant opérant via une BV, 30 000 € de chiffre d'affaires | Micro | Micro-société, mais au-delà du seuil de TVA de 25 000 € |
C'est la première ligne qui surprend le plus : une entreprise peut toucher des subsides PME tout en étant légalement tenue de publier des comptes annuels complets.
Un indépendant qui opère en personne physique plutôt que via une société échappe entièrement au test du CSA. Les personnes physiques ne sont pas des sociétés et ne déposent aucun compte annuel. Selon la définition européenne, ce sont des entreprises comme les autres. C'est une quatrième manière dont les définitions divergent.
Ce que donne le test sur une entreprise réelle
Silverfin, l'éditeur de logiciels gantois, illustre bien pourquoi c'est l'actionnariat qui tranche. Ses propres chiffres déposés ressemblent à ceux d'une PME confortablement moyenne : une moyenne de 99 employés lors du dernier exercice déposé et un chiffre d'affaires de 47,2 millions d'euros. Sur ces seuls chiffres, elle se situe dans la catégorie européenne des moyennes entreprises.
Elle est aussi entièrement détenue par Visma Belgium Holding, qui détient une trentaine d'entités juridiques belges. Cela en fait une entreprise liée, de sorte que le test européen ne s'applique pas du tout aux chiffres de Silverfin. Il s'applique à ceux du groupe. Savoir si le groupe respecte les plafonds est une autre question, qui nécessite les comptes consolidés ; le point ici est plus précis : vous ne pouvez pas répondre à la question de la PME à partir des seuls comptes de l'entreprise dès que l'actionnariat entre en jeu.
C'est pourquoi une vue de la structure du groupe compte plus qu'un ratio financier de plus. Bizzy publie l'arbre actionnarial des entités belges : société mère, pourcentage détenu, pays et filiales en dessous. C'est ce champ qui fait réellement pencher ce test.
Comment aborder la question
Les trois tests posent des questions différentes.
La définition européenne demande quelle est la taille du groupe économique auquel vous appartenez, ce qui explique pourquoi l'actionnariat compte autant.
Le CSA demande quel niveau de détail vous devez publier : c'est pourquoi il tolère le dépassement d'un critère.
La TVA demande êtes-vous assez petit pour échapper à l'administration de la TVA, une barre bien plus basse.
Si vous qualifiez commercialement des entreprises belges, c'est en général la définition du CSA qu'il faut retenir, car c'est celle qui est visible dans le registre public. Elle fixe aussi la limite de taille d'un segment de véritablement petites entreprises. Voir le TAM, le SAM et le SOM avec de vrais chiffres. Elle vous indique quels comptes existent, et donc ce que vous pouvez apprendre sur une entreprise avant même de lui parler.
Un point à surveiller : une nouvelle catégorie de « petite entreprise à moyenne capitalisation » (small mid-cap) est en train de se dessiner entre la PME et la grande entreprise. La Commission a déjà adopté la recommandation (UE) 2025/1099, qui la fixe à moins de 750 employés, avec un chiffre d'affaires jusqu'à 150 millions d'euros ou un total de bilan jusqu'à 129 millions d'euros. La législation qui donnerait un effet juridique à cette catégorie est encore en cours d'examen au Parlement et au Conseil, et des eurodéputés ont poussé pour des montants plus élevés ; considérez donc cette catégorie comme non stabilisée, même si les seuils recommandés sont fixés.
Pour savoir comment la classe de taille détermine ce qu'une entreprise publie, voir trouver le chiffre d'affaires d'une entreprise belge et comment lire des comptes annuels belges.
La taille est un filtre, la forme juridique en est un autre. Les formes juridiques belges expliquées montre quelles formes déposent des comptes et ce que chacune signifie pour un fournisseur.
Questions fréquentes
Quelle est la définition européenne de la PME ?
Moins de 250 employés, avec un chiffre d'affaires annuel jusqu'à 50 millions d'euros ou un total de bilan jusqu'à 43 millions d'euros. La condition d'effectif est obligatoire ; les deux plafonds financiers sont alternatifs.
Qu'est-ce qu'une « petite société » selon le droit belge des sociétés ?
Une société qui ne dépasse pas plus d'un des critères suivants : 50 employés en moyenne annuelle, 11 250 000 € de chiffre d'affaires net hors TVA, ou 6 000 000 € de total de bilan, pour les exercices comptables ouverts à partir du 1er janvier 2024.
Une entreprise peut-elle être une PME tout en déposant des comptes annuels complets ?
Oui. Une entreprise de 40 employés avec 45 millions d'euros de chiffre d'affaires est une moyenne entreprise selon la définition européenne, mais une grande société selon le CSA, et doit donc déposer le modèle complet.
Les seuils de taille belges ont-ils changé ?
Oui. Les critères de chiffre d'affaires et de bilan ont été relevés pour les exercices comptables ouverts à partir du 1er janvier 2024, par la loi du 28 mars 2024 transposant la directive déléguée (UE) 2023/2775. Les critères d'effectif sont restés inchangés.
Qu'est-ce qu'une petite entreprise pour la TVA belge ?
Une entreprise dont le chiffre d'affaires annuel ne dépasse pas 25 000 € hors TVA, qui peut recourir au régime d'exonération de TVA. Cela n'a aucun rapport avec les définitions européenne et du droit des sociétés.
Écrit par Arthur Cremers chez bizzy., qui construit des données d'entreprise B2B à partir des registres officiels pour la Belgique, et via les données Creditsafe pour les autres pays européens.
Sources
Commission européenne : définition de la PME (recommandation 2003/361/CE)
Codex flamand : décret du 16 mars 2012 relatif à la politique de soutien économique, art. 3
CBN/CNC : article 1:24 CSA et article 1:25 CSA
CBN/CNC : conséquences du relèvement des critères de taille (avis 2024/07)
Banque nationale de Belgique : critères de taille pour les sociétés
SPF Finances : régimes de TVA et exonération pour les petites entreprises
Parlement européen : règles simplifiées pour les petites entreprises à moyenne capitalisation